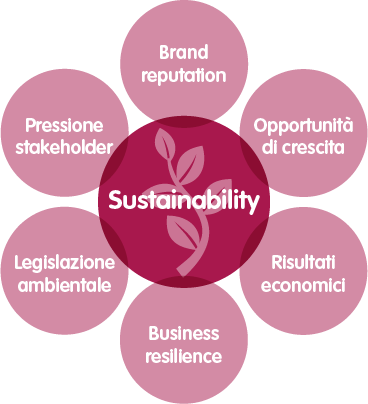
Perché investire in sostenibilità

A prescindere degli obblighi determinati dai provvedimenti normativi dell’Unione Europea per le società che superano i parametri previsti, le aziende che integrano le tematiche ESG nella loro strategia aziendale sono in una posizione migliore per identificare e gestire rischi e opportunità emergenti. Questo approccio consente di anticipare le esigenze di un mercato in evoluzione, di adattarsi a normative sempre più stringenti in materia di sostenibilità, e di rispondere alle aspettative di consumatori e investitori che sempre più cercano trasparenza e responsabilità sociale.

In definitiva, l’integrazione delle tematiche ESG nella pianificazione strategica aziendale rappresenta una leva fondamentale per costruire un futuro sostenibile e resiliente. Le aziende devono sviluppare competenze specifiche per affrontare le sfide ambientali e sociali e per cogliere le opportunità di un’economia globale in trasformazione. Questo implica un impegno costante nella valutazione degli impatti e nella ricerca di soluzioni innovative che possano conciliare crescita economica, tutela ambientale e benessere sociale.

I principali provvedimenti normativi dell’UE, con focus sulla rendicontazione di sostenibilità, sono i seguenti:

  • Direttiva UE 2014/95 NFRD
  • Regolamento 2020/852 TASSONOMIA
  • Direttiva UE 2022/2464 CSRD
  • D.Lgs. 125/2024 che attua la direttiva UE CSRD.
Contesto normativo di riferimento

Le principali tappe europee con focus sulla sostenibilità

   
2014
 
Direttiva UE 2014/95 NFRD
2015
 
SDGs Agenda
2030
2016
 
Accordo di Parigi: verso
la neutralità climatica
2020
 
Regolamento 2020/852
Tassonomia
2024
 
Direttiva
2022/2464/UE
10 Settembre 2024

Pubblicato in Gazzetta Ufficiale n. 212 il D.Lgs. n. 125 del 6 settembre 2024, che attua la Direttiva
2022/2464/UE CSRD

Le principali novità della Direttiva 2022/2464/UE
Corporate Sustainability Reporting Directive
La rendicontazione di sostenibilità dovrà essere inclusa, in una sezione appositamente contrassegnata, nella relazione sulla gestione
L’obbligo di fornire le informazioni in conformità agli standard di rendicontazione adottati dalla Commissione europea, gli ESRS (European Sustainability Reporting Standards)
Le imprese soggette rendiconteranno, oltre i temi materiali rilevanti, secondo la prospettiva della materialità dell’impatto, gli impatti finanziari sull’organizzazione attraverso l’analisi della doppia materialità
L’obbligo di redigere la relazione sulla gestione compresa, quindi, la rendicontazione di sostenibilità, nel formato elettronico unico europeo (ESEF), ossia nell’Extensible HyperText Markup Language (XHTML)
L’obbligo di sottoporre la rendicontazione di sostenibilità ad attestazione sulla conformità da parte di un revisore abilitato

I parametri per l'obbligo CSRD

Grandi imprese già
soggette a NFRD
Esercizi con inizio
1° gennaio 2024

Limiti

Imprese di grandi dimensioni che
costituiscono enti di interesse
pubblico, nonché enti di interesse
pubblico, già soggetti ad obbligo di
reportistica secondo il D.lgs.
254/2016.

Grandi imprese
non quotate
Esercizi con inizio
1° gennaio 2025

Limiti

Grandi imprese non quotate che
alla data di chiusura del bilancio
abbiano superato due
dei seguenti limiti:

  • totale dello stato patrimoniale: euro 25.000.000;
  • ricavi netti delle vendite e delle prestazioni: euro 50.000.000;
  • numero medio dei dipendenti occupati durante l’esercizio: 250.
PMI
quotate
Esercizi con inizio
1° gennaio 2026

Limiti

PMI quotate che alla data di chiusura
del bilancio rientrino in almeno due
degli intervalli di seguito indicati:

  • totale dello stato patrimoniale: superiore a euro 450.000 e inferiore a euro 25.000.000;
  • ricavi netti delle vendite e delle prestazioni: superiore a euro 900.000 e inferiore a euro 50.000.000;
  • numero medio dei dipendenti occupati durante l’esercizio: superiore a 50 e inferiore a 250.
Imprese e figlie di succursali
con capogruppo extra-UE
Esercizi con inizio
1° gennaio 2028

Limiti

Imprese e figlie di succursali con
capogruppo extra-UE per le quali la
capogruppo abbia generato in UE
ricavi netti superiori a € 150 milioni
e almeno:

  • un’impresa figlia soddisfi i requisiti dimensionali della CSRD;
  • una succursale abbia generato ricavi netti superiori a € 40 milioni nell’esercizio precedente.

Acronimo ESG

Environmental

La dimensione ambientale si concentra sull’insieme delle interazioni tra l’azienda e l’ambiente naturale, in termini di impatti reciprocamente subiti e generati. Include questioni come la gestione delle emissioni di gas serra, l’uso efficiente delle risorse naturali, la riduzione dei rifiuti e la conservazione della biodiversità.

Social

La dimensione sociale si occupa di monitorare come un’azienda gestisce le relazioni con i suoi dipendenti, clienti, fornitori e in generale con le comunità in cui opera. Include temi come la diversità e l’inclusione, la salute e la sicurezza dei dipendenti, i diritti umani lungo la catena di approvvigionamento e il coinvolgimento nelle comunità locali.

Governance

Si concentra sulla gestione aziendale ispirata a buone pratiche e a principi etici. In questo ambito i temi sotto esame riguardano la composizione del Consiglio di amministrazione, le pratiche di retribuzione dei dirigenti, la trasparenza nelle relazioni finanziarie e l’adeguatezza dei controlli interni contribuiscono nel definire lo scopo, i valori e la buona condotta dell’azienda che si vuole assumere la responsabilità degli impatti globali delle proprie decisioni.

Il monitoraggio dei fattori ESG e la comunicazione di informazioni di carattere non finanziario permettono di conseguire alcuni vantaggi:

  • migliorare la reputazione della società e l’interesse degli stakeholder;
  • essere parte di filiere governate da imprese capogruppo attente all’ESG, soprattutto in merito alla sustainable supply chain;
  • monitorare e gestire i rischi di natura non finanziaria.